 Elif Korkmaz•
İrsaliye, malın bir yerden başka bir yere taşındığını gösteren belgedir; resmî adı sevk irsaliyesidir. Vergi Usul Kanunu'nun 230. maddesinin beşinci bendine göre mal hareketi, fatura bulunsun veya bulunmasın sevk irsaliyesine bağlanır (Maliye Bakanlığı özelgesi). İrsaliye bedeli değil, malın kimden kime, nereden nereye ve ne zaman gittiğini kanıtlar. Satışı kanıtlayan belge faturadır.
Kısaca
- Sevk irsaliyesi mal taşınırken düzenlenir ve taşıtta bulundurulur; fiyat bilgisi şart değildir.
- Fatura, malın tesliminden itibaren en geç yedi gün içinde düzenlenir. İrsaliyeli fatura bu iki belgeyi tek belgede birleştirir.
- E-irsaliye, kâğıt irsaliyenin elektronik halidir ve aynı hukuki niteliğe sahiptir. Belirli sektörler ile e-Fatura mükellefi olup ciro eşiğini aşanlar için zorunludur, diğerleri için gönüllüdür.
- Zorunlu olduğu hâlde düzenlenmeyen irsaliye için Kanun'da cezai hükümler vardır.
İrsaliye ne demek? Sevk irsaliyesi nedir?
Sevk irsaliyesi, satılan, devredilen veya başka bir yere gönderilen malın taşınması sırasında düzenlenen ve mal hareketini belgeleyen vesikadır. Maliye Bakanlığı özelgesine göre sevk irsaliyesinde fiyat ve bedel bilgileri hariç olmak üzere Vergi Usul Kanunu'nun 230 ve 231 inci maddelerindeki bilgiler yer alır; ayrıca malın nereye ve kime gönderildiği yazılır (özelge metni).
Günlük dilde "irsaliye" denince çoğu kez bu belge kastedilir. Muhasebede irsaliye, stok girişinin ve çıkışının dayanağıdır. Kafe veya restoranda tedarikçiden gelen koli, kasa ve palet bu belgeyle teslim alınır.
Sevk irsaliyesi ne zaman düzenlenir, kim düzenler?
Sevk irsaliyesi, mal taşınmaya başlarken, yani mal hareketi sırasında düzenlenir. Özelgeye göre malı satıcı taşıyor veya taşıttırıyorsa irsaliyeyi satıcı, alıcı taşıyor veya taşıttırıyorsa alıcı düzenler ya da taşıtta bulundurur. Aşağıdaki tablo bu iki durumu ve üçüncü bir durumu gösterir.
| Durum | İrsaliyeyi kim düzenler? | Not |
|---|---|---|
| Satıcı malı kendi aracıyla veya taşıtarak gönderir | Satıcı | İrsaliye araçta bulunur |
| Alıcı malı kendisi alır veya taşıtır | Alıcı düzenler veya taşıtta bulundurur | Özelgenin ifadesi böyledir |
| Mal yola çıkmıyor, işyerinde teslim ediliyor | Mal hareketi yok | Taşıma olmadığı için sevk irsaliyesi gündeme gelmez, fatura düzenlenir |
İrsaliyede iki ayrı tarih bulunur: düzenleme (tanzim) tarihi ve fiili sevk tarihi. Maliye Bakanlığı, 253 sıra no.lu tebliğle sevk irsaliyelerinde tanzim tarihi yanında ayrıca sevk tarihinin yer almasının zorunlu olduğunu belirtmiştir (özelge, 26 Mayıs 1997). Bilgisayarda önceden hazırlanan irsaliyede sevk tarihi, mal yola çıkarken doldurulur.
Sevk irsaliyesinde hangi bilgiler zorunlu?
Kâğıt irsaliyede zorunlu bilgiler, fiyat ve bedel hariç, fatura bilgileriyle aynıdır; buna gönderilen yer ve alıcı eklenir. E-irsaliye için ise GİB'in Vergi Usul Kanunu Genel Tebliği (Sıra No: 509) açık bir liste verir (tebliğ, bölüm IV.3.3). Kâğıt irsaliyeyi doldururken de bu kalemleri eksiksiz yazmak güvenlidir.
| Bilgi | Tebliğdeki ifade |
|---|---|
| Tarih ve numara | Düzenlenme tarihi ve belge numarası |
| Düzenleyen | Ad/soyad, ticaret unvanı, adres, vergi dairesi, vergi kimlik numarası |
| Müşteri | Ad/soyad veya unvan, varsa vergi dairesi ve numarası, işyeri adresi; farklıysa teslimat adresi |
| Mal | Taşınan malın nevi ve miktarı |
| Sevk zamanı | Fiili sevk tarihi, saat ve dakika olarak sevk zamanı |
| Doğrulama | GİB sistemlerinde sorgulama için karekod veya barkod (GİB duyuru tarihinden itibaren) |
İrsaliye ile fatura farkı nedir? İrsaliyeli fatura ve irsaliyesiz fatura
İrsaliye mal hareketini, fatura satışı ve borçlanılan tutarı belgeler. Vergi Usul Kanunu'nun 231/5 hükmüne göre fatura, malın teslimi veya hizmetin yapıldığı tarihten itibaren azami yedi gün içinde düzenlenir; bu süre içinde düzenlenmeyen fatura usul yönünden hiç düzenlenmemiş sayılır (Altaş, Ocak 2026). İstanbul Vergi Dairesi Başkanlığı'nın 2020 tarihli özelgesine göre sürenin ilk günü sayılmaz, süre ertesi günden başlar. Süre hesabında hangi tarihin esas alınacağı konusunda tartışma sürdüğü için sınır günlerde mali müşavirinize danışın.
| Belge | Neyi belgeler? | Ne zaman? | Bedel yazar mı? |
|---|---|---|---|
| Sevk irsaliyesi | Mal hareketi | Mal yola çıkarken | Zorunlu değil |
| Fatura | Satış ve tutar | Tesliminden itibaren en geç yedi gün | Evet |
| İrsaliyeli fatura | Hem satış hem mal hareketi | Teslim anında, malla birlikte | Evet |
İrsaliyeli fatura, fatura ve sevk irsaliyesinin şartlarını tek belgede toplayan vesikadır; düzenlendiğinde ayrıca sevk irsaliyesi aranmaz (Alomaliye makalesi, 2004). Bu makale eski tebliğlere dayandığı için nüsha sayısı ve hesap dönemi başında seçme gibi ayrıntıları güncel mevzuattan teyit etmeniz gerekir.
İrsaliyesiz fatura, irsaliye düzenlenmeden kesilen faturadır. Mal bir yerden başka yere taşınmıyorsa mal hareketi olmadığı için sorun çıkmaz. Mal taşınıyorsa ve yanında irsaliye veya irsaliyeli fatura yoksa özelgedeki "fatura bulunsun veya bulunmasın irsaliyeye bağlanır" kuralı devreye girer. Tek istisna e-Arşiv faturadır: alıcıya malın yanında kâğıt olarak verilen e-Arşiv Fatura, tebliğin şartlarını taşırsa irsaliyeli fatura yerine kullanılabilir. Şartlar şunlardır: düzenleme tarihine ek olarak saat ve dakika yazılması, faturanın malın teslimi anında düzenlenmesi, kâğıt çıktıda "İrsaliye yerine geçer." ifadesinin bulunması ve çıktının satıcı veya yetkilisi tarafından ayrıca imzalanması (Tebliğ 509). Faturanın kendisini anlatan e-Fatura nedir yazısına da bakabilirsiniz.
Örnek senaryo: tedarikçiden gelen mal
Bir tedarikçi kafenize kahve çekirdeği ve süt getiriyor. Malı tedarikçi kendi aracıyla taşıdığı için sevk irsaliyesini tedarikçi düzenler ve araçta bulundurur. Siz teslim alırken irsaliyedeki kalem ve miktarları sayarsınız; eksik veya hasarlı ürün varsa irsaliyenin üzerine not düşersiniz ve stoğa gerçekte gelen miktarı işlersiniz. Tedarikçi e-İrsaliye kullanıyorsa belge size elektronik ortamda gelir ve yanıtı da elektronik verirsiniz.
Faturayı tedarikçi, teslim tarihinden itibaren yedi gün içinde keser. Sürenin ilk günü sayılmadığı için (İstanbul VDB özelgesi), teslim ayın onunda yapıldıysa son gün on yedisidir. Tedarikçi irsaliyeli fatura veya "İrsaliye yerine geçer." ibareli e-Arşiv fatura kullanıyorsa irsaliye ve fatura aynı anda, malla birlikte gelir. İrsaliyeyle fatura toplamlarını karşılaştırmak, ay sonunda cari hesap mutabakatını kolaylaştırır.
Matbu irsaliye ne demek?
Matbu irsaliye, matbaada basılmış, kâğıt ortamında düzenlenen sevk irsaliyesidir. GİB, e-İrsaliye uygulamasını tanımlarken kâğıt ortamında düzenlenen "sevk irsaliyesi" belgesinden söz eder; matbu irsaliye bu belgenin kendisidir (GİB e-İrsaliye hakkında). E-irsaliye uygulamasına kayıtlı olmayan karşı tarafla çalışıyorsanız kâğıt irsaliye düzenlemeye devam edersiniz. Tebliğ 487 bunu açıkça yazar: e-İrsaliye kullananlar, uygulamaya kayıtlı olmayanlara kâğıt irsaliye düzenlemeye devam eder (Tebliğ 487, madde 3).
Matbu belge, e-irsaliye çıktığında geçersiz olmaz. Fark, e-irsaliyeye geçmesi gereken mükellef için kâğıt kullanımının cezaya konu olmasıdır (bkz. ceza bölümü).
E-irsaliye nedir?
E-irsaliye, sevk irsaliyesinin elektronik ortamda düzenlenmesi, alıcısına elektronik ortamda iletilmesi, saklanması ve ibraz edilmesidir. Tebliğ 487'ye göre e-İrsaliye yeni bir belge türü değildir, kâğıt sevk irsaliyesiyle aynı hukuki niteliklere sahiptir (Tebliğ 487). Amaç, mal hareketlerinin elektronik ortamda düzenli izlenmesidir.
Mükellefler e-İrsaliye'den üç yoldan yararlanır: kendi bilgi işlem sistemini GİB'e entegre etmek, GİB Portalı veya GİB'den izin almış özel entegratör. Adım adım başvuru için e-irsaliye başvurusu nasıl yapılır yazısına geçin; resmî kılavuzlar GİB'in e-İrsaliye mevzuat ve teknik mimari sayfasındadır.
E-irsaliye kimler için zorunlu?
Tebliğ 509'a göre e-İrsaliye, aşağıda sayılanlar dışındaki mükellefler için zorunlu değildir; sayılan gruplar uygulamaya geçmek ve irsaliyelerini e-irsaliye olarak düzenleyip almak zorundadır (Tebliğ 509, bölüm IV.3.5). GİB sayfası da 509 sıra no.lu tebliğle belirli sektör ve mükellef gruplarına zorunluluk getirildiğini belirtir.
| Zorunlu gruplar |
|---|
| Özel Tüketim Vergisi Kanunu (I) sayılı listedeki mallar için EPDK lisansı alanlar (bayilik dâhil) |
| ÖTV (III) sayılı listedeki malları imal, inşa, ithal edenler ve ana bayi/distribütörler |
| Maden Kanunu kapsamında işletme ruhsatı/sertifikası sahipleri |
| Şeker Kanunu'nda tanımlı şekerin imalini yapanlar |
| Demir ve çelik (GTİP 72) ile demir/çelik eşya (GTİP 73) imal, ithal veya ihraç edenler (basit usul hariç) |
| Gübre Takip Sistemi'ne kayıtlı kullanıcılar |
| Sebze ve meyve ticaretinde komisyoncu veya tüccar olarak çalışanlar |
| E-Fatura mükellefi olup brüt satış hasılatı 2021 ve sonraki hesap dönemlerinde 10 milyon TL ve üzeri olanlar |
| İnşaat Demiri İzleme Sistemi'ne geçiş zorunlu olanlardan 2024 ve sonrasında 1 milyon TL ve üzeri hasılatı olanlar |
| GİB'in riskli veya vergiye uyum düzeyi düşük bularak yazılı bildirimle (en az 3 ay süre vererek) zorunlu kıldığı mükellefler |
Tabloda yer almıyorsanız e-irsaliye gönüllüdür. Liste, tebliğ metninin derlendiği tarihteki haline göre hazırlandı. Geçiş takvimi ve güncellemeler için GİB'in e-İrsaliye sayfasına bakın; kendi durumunuzu mali müşavirinizle teyit edin.
E-irsaliye ne zaman düzenlenir, araçta ne bulunur?
E-irsaliye, malın fiili sevkinden önce düzenlenir ve GİB sistemlerine başarıyla iletilir; bu, malın yola çıkması için yeterlidir. Alıcıya başarılı iletim de gerekir. Alıcısı henüz belli olmayan ve sevk sırasında muhtelif müşteriler adına kâğıt irsaliye düzenlenen durumlar bu kuralın dışındadır (Tebliğ 509, V.5.3).
- Mal yüklenmeden e-irsaliyeyi düzenleyin ve GİB'e iletin.
- Araçta e-irsaliyenin bir kâğıt çıktısını bulundurun veya elektronik olarak görüntülenebilmesini sağlayın.
- Kâğıt çıktıda ıslak imza veya kaşe aranmaz. Alıcı e-İrsaliye kullanıcısı değilse ve kâğıt çıktıyı kendisi isterse çıktıyı ona verirsiniz.
- Mal için önce fatura düzenlenmişse e-irsaliyede faturanın tarih ve belge numarasını yazın.
Alıcı, e-İrsaliye Yanıtı ile malın ne kadarını teslim aldığını bildirebilir. Hatalı e-irsaliyeyi ret işlemi malın fiili sevkinden önce yapılmalıdır; sevkten sonra gelen ret hükümsüzdür ve yeni e-irsaliye düzenlenir (Tebliğ 509, IV.3.4).
İrsaliye düzenlemezseniz ceza var mı?
Evet. Vergi Usul Kanunu'nun 353/2 hükmü sevk irsaliyesinin düzenlenmemesini, kullanılmamasını, bulundurulmamasını, gerçeğe aykırı düzenlenmesini ve elektronik düzenlenmesi gerekirken kâğıt düzenlenmesini özel usulsüzlük cezası kapsamına alır. Ceza her belge için kesilir; tespit başına ve takvim yılı başına üst sınırı vardır (Tebliğ 509, V.6). Tebliğde alıntılanan tutarlar kanunun eski haline aittir ve her yıl yeniden değerleme oranıyla artar; bu yüzden güncel tutarı yazıya koymuyoruz, GİB veya mali müşavirinizden öğrenin.
Zorunluluk getirildiği hâlde e-irsaliyeye süresinde geçmeyen veya e-irsaliye düzenlemeyen ve almayan (matbu kâğıt irsaliye düzenleyenler ve alanlar dâhil) mükellefler hakkında da Kanun'daki cezai hükümler uygulanır. Sistem arızası ve planlı bakım gibi tebliğde sayılan zorunlu hâllerde kâğıt düzenlemek mümkündür; arızayı ispat etmeniz gerekir (Tebliğ 509, V.7).
Kafe ve restoranda irsaliye nerede karşınıza çıkar?
Kafe ve restoranda irsaliye çoğunlukla gelen mal tarafında karşınıza çıkar: tedarikçi malı irsaliyeyle getirir, siz sayıp teslim alırsınız, stoğa işlersiniz. Birden fazla şubeniz varsa şubeler arası sevkte de aynı belge gerekir. Stok kaydı ile irsaliye aynı sistemde durduğunda sayım farkını izlemek kolaylaşır; FuLoop Cafe stok takibi sayfasına bakabilirsiniz.
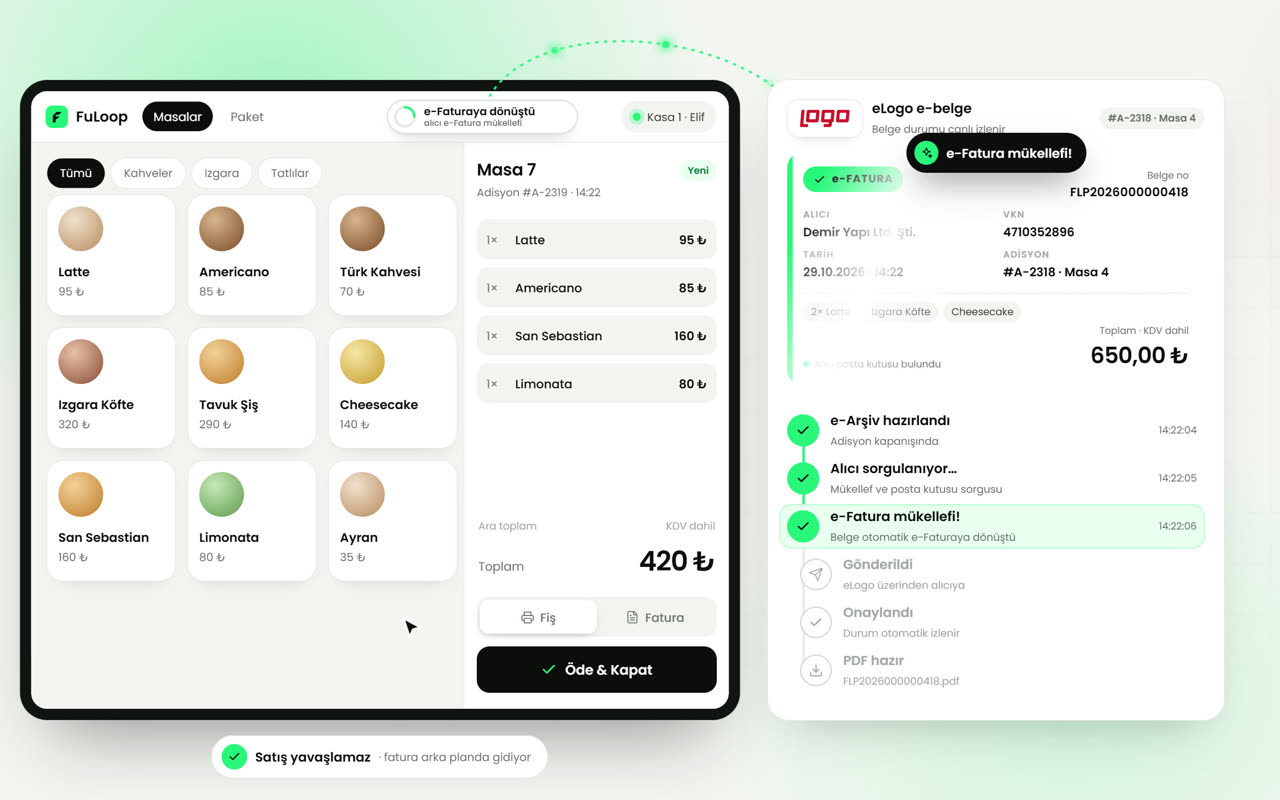
FuLoop Cafe'nin e-Fatura ve yazarkasa sayfasında eLogo üzerinden e-İrsaliye özelliği şöyle anlatılır: sevk irsaliyesi kesilir, gönderilir ve takip edilir; şubeler arası sevk yapılabilir. Plaka, şoför, sevk tarihi ve teslim adresi zorunlu alandır, eksikse belge oluşmaz. Belge taslak, kuyrukta, gönderildi, onaylandı veya red durumlarından geçer ve karşı tarafın yanıtı (kabul, kısmi kabul, red) ayrıca görünür. Alıcı e-İrsaliye mükellefi değilse belge işletmenin kendi arşivinde saklanır. Gelen irsaliye kutusu çekilir ve gelen irsaliyeye kabul, kısmi kabul veya ret yanıtı verilir. Kasa ve fatura kararını verirken adisyon programı nasıl seçilir yazısındaki kontrol listesi de işinize yarar.
Sıkça sorulan sorular
İrsaliye kaç gün içinde faturaya dönüştürülmeli?
Teslimden itibaren en fazla yedi gün içinde. Vergi Usul Kanunu'nun 231/5 hükmüne göre fatura, malın teslim tarihinden itibaren azami yedi gün içinde düzenlenir; bu süre içinde düzenlenmeyen fatura usul yönünden hiç düzenlenmemiş sayılır (VUK 231/5). Sürenin ilk günü sayılmaz. İrsaliyeli fatura kullanıyorsanız belge malla birlikte düzenlendiği için bekleme süresi doğmaz.
İrsaliye ile fatura aynı mı?
Hayır. İrsaliye malın taşındığını, fatura satışı ve borçlanılan tutarı belgeler. İrsaliyede fiyat yazma zorunluluğu yoktur; bedel ve KDV faturada görünür. İkisini tek belgede birleştiren irsaliyeli fatura düzenlenirse ayrıca sevk irsaliyesi aranmaz. Karşılaştırma tablosu ve irsaliyeli fatura ile irsaliyesiz fatura ayrıntısı yazıdaki irsaliye ile fatura farkı bölümünde yer alır.
İrsaliyede fiyat yazar mı?
Yazması zorunlu değildir. Maliye Bakanlığı özelgesine göre sevk irsaliyesinde fiyat ve bedel bilgileri hariç olmak üzere Vergi Usul Kanunu'nun 230 ve 231. maddelerindeki bilgiler yer alır (özelge). Fiyatsız irsaliye satışı belgelemez; bedelin görüneceği belge faturadır. Fiyatlı düzenleme tercihinizi ve kendi sektörünüzdeki alışkanlığı mali müşavirinizle netleştirin.
E-irsaliye için e-fatura mükellefi olmak gerekir mi?
Evet. Tebliğ 509'a göre e-İrsaliye'ye dâhil olmak isteyen mükellef önce e-Fatura uygulamasına dâhil olmalıdır (Tebliğ 509, IV.3.2). Ardından GİB portalı, özel entegratör veya doğrudan entegrasyon yollarından biriyle başvurulur. Zorunlu gruplar için de gönüllü kullananlar için de bu şart geçerlidir. Adımlar e-irsaliye başvurusu yazısında.
Hatalı e-irsaliye nasıl reddedilir?
Alıcı, e-irsaliyenin tamamı hatalıysa e-İrsaliye Yanıtı ile reddeder. Ret malın fiili sevkinden önce yapılmalıdır; sevkten sonra gelen ret hükümsüzdür ve malı gönderen yeni bir e-irsaliye düzenler. Kısmi kabulde kabul edilmeyen mallar için alıcı e-Fatura kullanıcısıysa e-irsaliye, değilse matbu irsaliye düzenlenir (Tebliğ 509, IV.3.4).
Sevk irsaliyesi faturadan sonra kesilir mi?
Kesilebilir; irsaliyenin zamanı faturaya değil mal hareketine bağlıdır. Mal fatura bulunsun veya bulunmasın taşınırken irsaliyeye bağlanır (özelge). E-irsaliye fiili sevkten önce düzenlenir; mal için önce fatura kesilmişse faturanın tarih ve belge numarası e-irsaliyeye yazılır (Tebliğ 509). Fatura irsaliye yerine geçecekse malın teslimi anında düzenlenmelidir.